Mismo alcance de suministro en ambas opciones
La revisión del plano, el material, la cantidad, la inspección, la documentación, el embalaje y el lugar de entrega deben coincidir. Al precio del proveedor pueden añadirse el transporte, la recepción, la inspección y el seguimiento adicional. En ese caso, el precio unitario de la pieza no cubre todo el coste de compra externa.
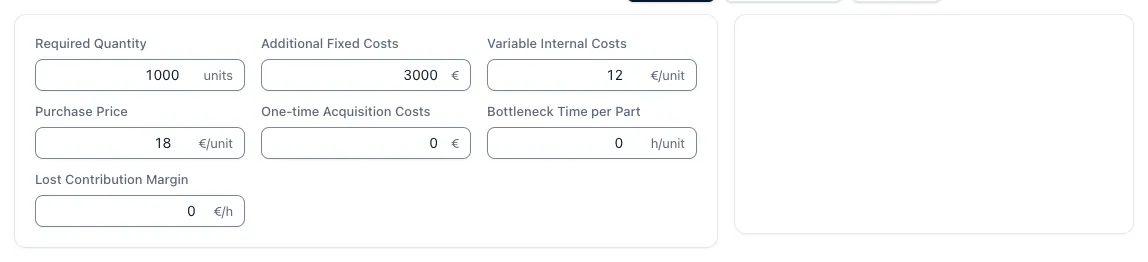
Para la fabricación interna, incluya el material, el mecanizado y los costes únicos de la orden. Comprar a un proveedor no elimina automáticamente los costes fijos existentes. Para decidir a corto plazo, determine cuáles puede evitar realmente.
Calcular la cantidad de equilibrio
Si la fabricación interna tiene costes fijos más altos pero costes variables por pieza más bajos, el modelo lineal presenta un punto de equilibrio. Por debajo de esa cantidad puede convenir comprar a un proveedor y, por encima, fabricar internamente. Si los costes variables son iguales o las diferencias son desfavorables, puede que no exista una cantidad de equilibrio positiva.
N_crítica = (costes_fijos_internos − costes_fijos_externos) ÷ (coste_unitario_externo − coste_unitario_interno)
Ejemplo con un punto de equilibrio de 300 piezas
Para la fabricación interna se suponen 1.200 € de coste único más 8 € por pieza. Para la compra externa se suponen 300 € de costes de aprovisionamiento asociados a la orden más 11 € por pieza. La diferencia es de 900 € en costes fijos y 3 € en costes variables. El punto de equilibrio está en 300 piezas.
Para 100 piezas, fabricar internamente cuesta 2.000 € y comprar a un proveedor cuesta 1.400 €. Para 500 piezas, los costes respectivos son de 5.200 € y 5.800 €. Son cifras de ejemplo para el cálculo, sin valor de presupuesto ni de precio de mercado.
Tener en cuenta la capacidad y el riesgo
Aunque fabricar internamente sea más barato, puede faltar capacidad, equipo o autorización. En la compra externa influyen el pedido mínimo, el plazo de entrega, el riesgo del proveedor y los retoques necesarios. Documente estos factores junto con el resultado del cálculo para evitar ocultarlos en un recargo general de origen desconocido.
Preguntas y respuestas
¿La cantidad de equilibrio determina automáticamente si conviene comprar?
No. Se aplica a los costes lineales introducidos. La disponibilidad, la calidad, los plazos, los tramos de cantidad y los costes evitables pueden cambiar la decisión.
¿Qué costes fijos se pueden incluir en la comparación?
Para una decisión concreta, incluya sobre todo los costes que genera o evita cada opción. En un análisis de coste completo a largo plazo, el perímetro puede ser distinto. Use el mismo criterio para ambas opciones.