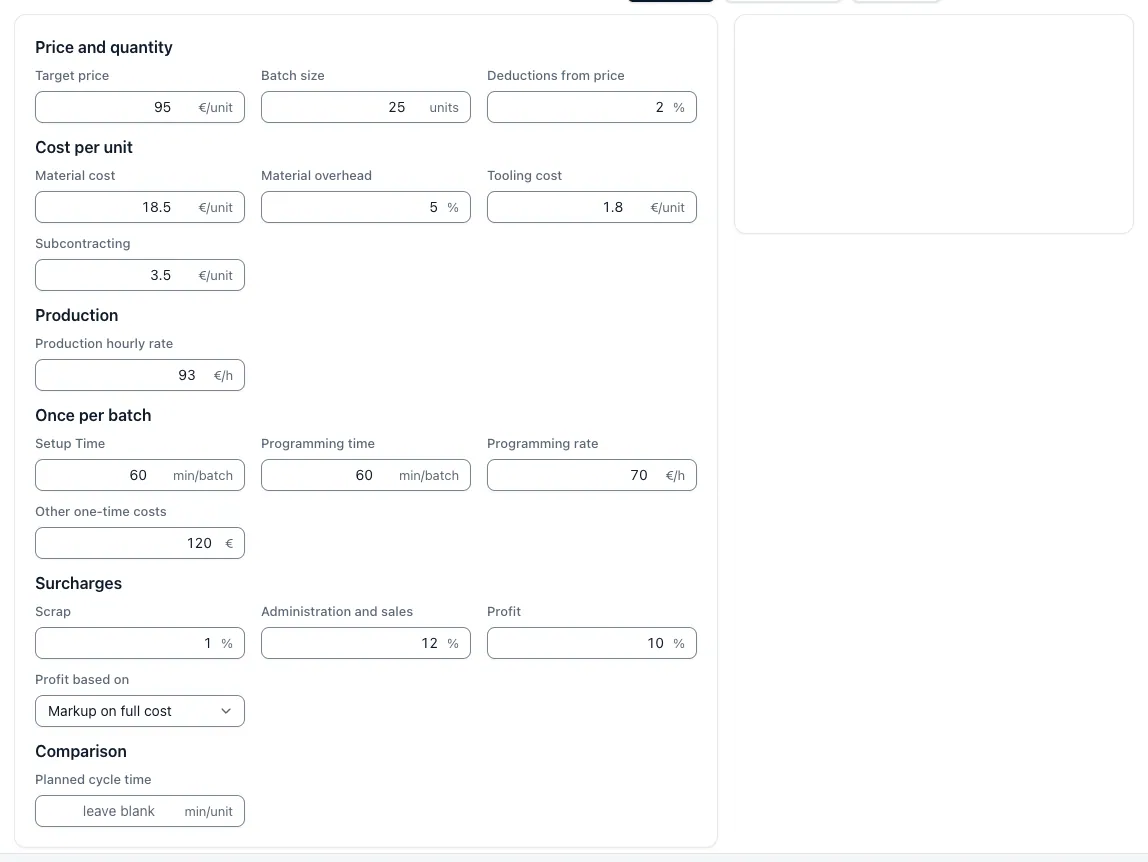
Dans un chiffrage à rebours, le prix est fixé. Après déduction de la marge, des frais généraux, de la matière, des prestations externes et de la part du réglage, il reste le budget du temps machine. Divisez-le par le taux horaire pour obtenir le temps d’usinage maximal admissible par pièce.
Formules
Zulässige Selbstkosten = Preis × (1 − Marge)Du prix aux coûts
La marge se déduit du prix de vente au lieu de s’ajouter au coût.
Zulässige Herstellkosten = Selbstkosten ÷ (1 + GK)Retirer les frais généraux
La majoration pour frais généraux est retirée en inversant le calcul.
Budget = Herstellkosten − Material − Fremdleistung − RüstanteilBudget pour le temps machine
Le montant restant après déduction de tous les autres postes.
t_max = Budget ÷ Stundensatz × 60Temps maximal admissible
Budget converti en minutes de temps machine par pièce.
Le client demande 45 € par pièce pour un lot de 20 pièces
18,50 € de matière, aucune prestation externe, taux horaire machine de 72 €/h, 75 minutes de réglage, 18 % de frais généraux et une marge cible de 12 %.
- Coût de revient admissible = 45 × (1 − 0,12)39,60 €
- Coût de fabrication admissible = 39,60 ÷ 1,1833,56 €
- Part du réglage par pièce = 75 ÷ 60 × 72 ÷ 204,50 €
- Budget pour le temps machine = 33,56 − 18,50 − 4,5010,56 €
- Temps admissible = 10,56 ÷ 72 × 608,8 min
RésultatChaque pièce peut nécessiter au maximum 8,8 minutes de temps machine.
Si le temps d’usinage réaliste est de 24 minutes, le procédé ne permet pas d’atteindre le prix cible. Un lot de 200 pièces au lieu de 20 laisserait environ 12,2 minutes disponibles.
Ce que permet de déterminer le prix cible
Le chiffrage direct indique combien coûte une pièce. Le chiffrage à rebours indique en combien de temps il faudrait l’usiner et montre ainsi si le prix demandé est atteignable avec le procédé prévu.
Questions et réponses
Qu’est-ce qu’un chiffrage à rebours ?
Dans un chiffrage à rebours, le prix est fixé et sert à déterminer les coûts admissibles. On retire du prix de vente demandé la marge, les frais généraux, la matière, les prestations externes et la part du réglage. Le reste constitue le budget du temps machine. Converti avec le taux horaire, il donne le temps d’usinage maximal admissible par pièce.
À quoi sert ce calcul en sous-traitance industrielle ?
Si un client indique un prix cible ou si vous connaissez le prix d’un concurrent, le chiffrage à rebours montre immédiatement si la commande est réalisable avec le procédé prévu. En plus de répondre à « Combien cela nous coûte-t-il ? », il indique « Dans quel délai d’usinage faudrait-il le faire ? ».
Que faire si le temps admissible est inférieur au temps réaliste ?
Il existe trois options réalistes. Modifiez le procédé en choisissant une autre machine, en réduisant les montages, en augmentant la taille du lot ou en utilisant un brut moins coûteux. Vous pouvez aussi réduire la marge en connaissance de cause et le documenter, ou décliner la commande. Réduire le temps sur le papier après coup ne fait que reporter le problème sur la fabrication.
Pourquoi la marge est-elle calculée sur le prix de vente ?
Parce que la marge se définit comme une part du prix de vente et la majoration comme une part du coût de revient. Une marge de 12 pour cent correspond à une majoration d’environ 13,6 pour cent. Confondre les deux fait disparaître cet écart du résultat.
Qu’est-ce qu’une formule de prix cible ?
Le terme a trois sens. Dans les achats, il s’agit d’une formule qui détermine un prix raisonnable à partir des caractéristiques de la pièce, comme le poids, la matière et l’ampleur de l’usinage. Dans le chiffrage, il désigne le calcul à rebours qui part du prix demandé pour déterminer les coûts et le temps d’usinage admissibles, comme sur cette page. Dans le commerce, le « prix cible » peut aussi désigner le prix avant déduction de l’escompte, c’est-à-dire le prix pour un paiement à l’échéance convenue.
Quel est l’effet de la taille du lot sur le prix cible ?
L’effet est important. La part du réglage par pièce diminue quand la quantité augmente, ce qui libère du budget pour le temps machine. Un prix impossible à tenir pour 20 pièces peut laisser une marge confortable pour 200 pièces. Tout prix cible doit donc être associé à une quantité.