El cálculo de costes reales compara el tiempo previsto y el real, ambos con su parte de preparación. La calculadora muestra la desviación relativa, el sobrecoste o ahorro por pieza, los costes reales de fabricación, el margen de contribución restante y el efecto en toda la orden.
Fórmulas
t_Plan = t_Stück + t_Rüsten ÷ NTiempo previsto por pieza
Incluya la parte de preparación en ambos lados de la comparación.
Abweichung = (t_Ist − t_Plan) ÷ t_PlanDesviación relativa
Los valores positivos indican más trabajo del previsto.
Δ Kosten = (t_Ist − t_Plan) ÷ 60 × StundensatzEfecto en el coste por pieza
Valore la diferencia de tiempo con la tarifa horaria de máquina.
DB = Preis − Material − t_Ist ÷ 60 × StundensatzMargen de contribución por pieza
Importe que queda después de descontar los costes reales de fabricación.
Orden de 20 piezas con un exceso moderado de tiempo
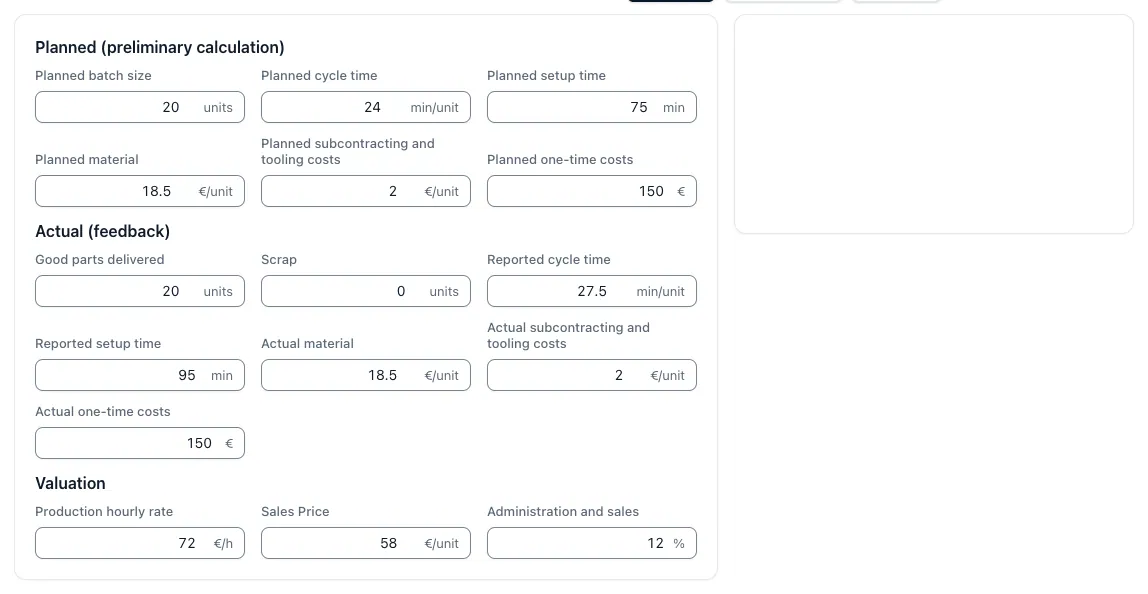
Se planificaron 24 min por pieza y 75 min de preparación. El parte registra 27,5 min por pieza y 95 min de preparación. La tarifa horaria es de 72 €/h, el precio de venta de 58 € y el material de 18,50 €.
- Tiempo previsto por pieza = 24 + 75 ÷ 2027,75 min
- Tiempo real por pieza = 27,5 + 95 ÷ 2032,25 min
- Desviación = 4,5 ÷ 27,75+16,2 %
- Sobrecoste por pieza = 4,5 ÷ 60 × 725,40 €
- Costes reales de fabricación = 18,50 + 32,25 ÷ 60 × 7257,20 €
- Margen de contribución por pieza = 58 − 57,200,80 €
ResultadoLa orden pierde 108 € respecto a lo previsto. Solo quedan 0,80 € de margen de contribución por pieza.
La desviación parece pequeña, pero consume casi todo el margen de contribución. Comparar los importes previstos y reales en dinero aclara mejor su efecto que hacerlo solo en porcentajes.
La causa de la desviación permite mejorar el cálculo
Para corregir los presupuestos futuros a partir de la comparación entre previsión y realidad, determine si la causa es un supuesto incorrecto, un cambio de proceso, una incidencia o un error en los datos.
Preguntas y respuestas
¿Qué es un cálculo de costes reales?
El cálculo de costes reales compara los valores del cálculo previo con los tiempos y costes registrados de la orden terminada. Permite saber cuánto se desviaron los valores y qué coste tuvo la desviación para la orden.
¿Cómo se calcula la desviación correctamente?
Compare el tiempo por pieza incluida la parte de preparación. Calcule (tiempo real por pieza + preparación real ÷ cantidad) frente a (tiempo previsto por pieza + preparación prevista ÷ cantidad). Si compara solo los tiempos por pieza, omite las desviaciones de preparación, la causa más habitual de pérdidas en lotes pequeños.
¿Cuándo se pueden comparar los datos previstos y los reales?
Solo si coinciden la operación, la máquina, la revisión de la pieza, el tamaño del lote y la definición del tiempo. Si el parte de producción incluye pausas, incidencias o tareas auxiliares que el tiempo previsto no contemplaba, los datos no son comparables.
¿Qué se hace con el resultado?
Clasifique la desviación según su causa, ya sea un supuesto de cálculo erróneo, un cambio de proceso, una incidencia o un error en el parte de producción. Solo los supuestos de cálculo erróneos justifican ajustar las bases de cálculo, una vez que el equipo responsable lo apruebe.
¿A partir de qué desviación conviene reaccionar?
Valore el efecto sobre el margen de contribución y la frecuencia con la que se repite la orden en lugar de aplicar un porcentaje fijo. Una desviación del 15 por ciento puede ser asumible en una pieza única. La misma desviación para una pieza recurrente con 500 unidades al año supone un error sistemático.