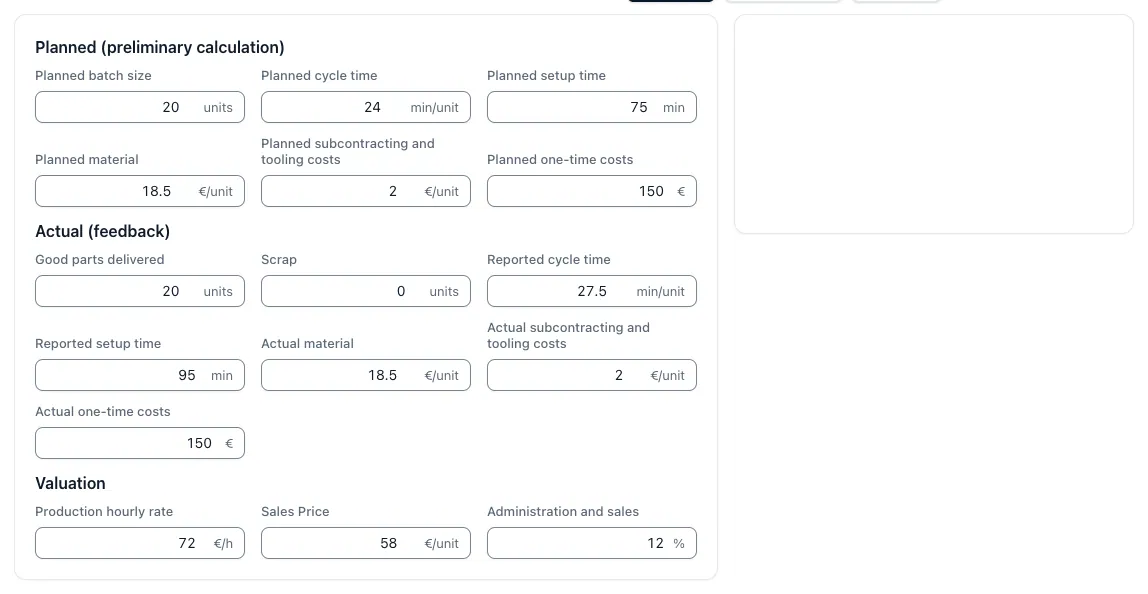
Le chiffrage a posteriori compare les temps prévu et réel, tous deux avec leur part de réglage. Le calculateur affiche l’écart relatif, le surcoût ou l’économie par pièce, le coût réel de fabrication, la marge sur coûts variables restante et l’effet sur l’ensemble de l’ordre.
Formules
t_Plan = t_Stück + t_Rüsten ÷ NTemps prévu par pièce
Incluez la part du réglage dans les deux termes de la comparaison.
Abweichung = (t_Ist − t_Plan) ÷ t_PlanÉcart relatif
Les valeurs positives indiquent un travail supplémentaire par rapport à la prévision.
Δ Kosten = (t_Ist − t_Plan) ÷ 60 × StundensatzIncidence sur le coût par pièce
Valorisez l’écart de temps au taux horaire machine.
DB = Preis − Material − t_Ist ÷ 60 × StundensatzMarge sur coûts variables par pièce
Montant restant une fois les coûts réels de fabrication déduits.
Ordre de 20 pièces avec un dépassement modéré du temps
La prévision est de 24 min par pièce et 75 min de réglage. Le relevé indique 27,5 min par pièce et 95 min de réglage. Le taux horaire est de 72 €/h, le prix de vente de 58 € et la matière de 18,50 €.
- Temps prévu par pièce = 24 + 75 ÷ 2027,75 min
- Temps réel par pièce = 27,5 + 95 ÷ 2032,25 min
- Écart = 4,5 ÷ 27,75+16,2 %
- Surcoût par pièce = 4,5 ÷ 60 × 725,40 €
- Coût réel de fabrication = 18,50 + 32,25 ÷ 60 × 7257,20 €
- Marge sur coûts variables par pièce = 58 − 57,200,80 €
RésultatL’ordre perd 108 € par rapport à la prévision. Il ne reste que 0,80 € de marge sur coûts variables par pièce.
L’écart paraît faible, mais absorbe presque toute la marge sur coûts variables. Comparer le prévu et le réalisé en euros rend l’effet plus lisible qu’une comparaison en pourcentage.
Identifier la cause de l’écart permet d’améliorer le chiffrage
Pour corriger les futurs devis à partir de la comparaison entre prévu et réalisé, déterminez si la cause est une hypothèse erronée, un changement de procédé, un incident ou une erreur de données.
Questions et réponses
Qu’est-ce qu’un chiffrage a posteriori ?
Le chiffrage a posteriori compare les valeurs du chiffrage prévisionnel aux temps et coûts enregistrés pour l’ordre terminé. Il indique l’ampleur de l’écart et le coût qu’il a entraîné pour l’ordre.
Comment calculer correctement l’écart ?
Comparez le temps par pièce avec la part du réglage. Calculez (temps réel par pièce + réglage réel ÷ quantité) et comparez-le à (temps prévu par pièce + réglage prévu ÷ quantité). Comparer les seuls temps par pièce masque les écarts de réglage, qui sont la cause de pertes la plus courante sur les petits lots.
Quand peut-on comparer le prévu et le réalisé ?
Uniquement si l’opération, la machine, la révision de la pièce, la taille du lot et la définition du temps sont identiques. Si le relevé de production inclut des pauses, des incidents ou des tâches auxiliaires absents du temps prévu, les données ne sont pas comparables.
Comment utiliser le résultat ?
Classez l’écart selon sa cause, qu’il s’agisse d’une hypothèse de chiffrage erronée, d’un changement de procédé, d’un incident ou d’une erreur dans le relevé de production. Seules les hypothèses erronées justifient de revoir les bases du chiffrage après validation par les responsables.
À partir de quel écart faut-il réagir ?
Évaluez l’effet sur la marge sur coûts variables et la fréquence de répétition de l’ordre plutôt que d’appliquer un pourcentage fixe. Un écart de 15 % peut être acceptable pour une pièce unique. Le même écart pour une pièce récurrente à 500 exemplaires par an constitue une erreur systématique.